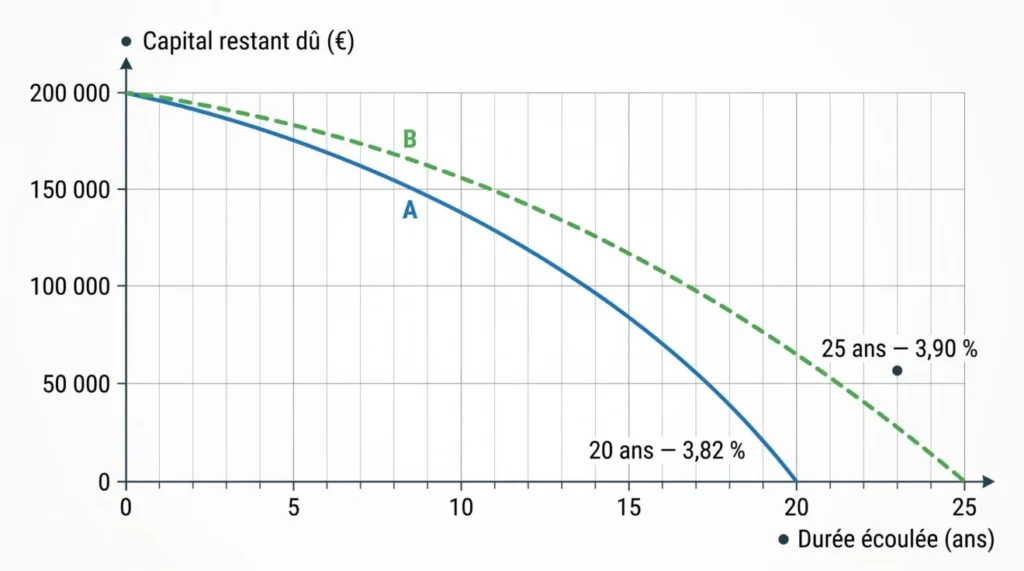
Au 10 novembre 2026, les taux de crédit immobilier du marché relevés par Empruntis atteignent 3,82 % sur 20 ans et 3,90 % sur 25 ans, hors assurance. Ces chiffres sont des repères nationaux, pas des taux garantis par chaque banque. Pour un même montant emprunté, choisir 25 ans permet généralement de réduire la mensualité, mais augmente les intérêts payés au total.
La bonne durée dépend donc autant de votre capacité de remboursement que des conditions proposées par les établissements. Comparer le taux nominal ne suffit pas : le TAEG, l’assurance et le coût total doivent également entrer dans votre décision.
Quels sont les taux immobiliers sur 20 et 25 ans en novembre 2026 ?
Les baromètres de crédit immobilier donnent une indication du niveau des taux avant de demander une proposition personnalisée. Celui d’Empruntis, actualisé le 10 novembre 2026, distingue les meilleurs taux négociés des taux du marché.
| Durée du prêt | Taux du marché | Meilleur taux |
|---|---|---|
| 20 ans | 3,82 % | 3,20 % |
| 25 ans | 3,90 % | 3,55 % |
Source : baromètre national Empruntis du 10 novembre 2026. Taux fixes hors assurance, indicatifs et non contractuels.
Sur cet indicateur, le taux du marché à 25 ans dépasse celui à 20 ans de 0,08 point. L’écart entre les meilleurs taux affichés atteint 0,35 point. Cela illustre pourquoi la durée et le niveau de négociation doivent être distingués.
Les chiffres changent aussi selon la méthode de l’organisme. CAFPI indique, dans son analyse du 10 novembre 2026, des taux moyens obtenus de 3,61 % sur 20 ans et 3,75 % sur 25 ans pour ses clients ayant obtenu un financement. Cette population n’est pas celle du baromètre Empruntis : les deux séries ne doivent donc pas être mélangées pour produire une moyenne unique.
Ces chiffres donnent des ordres de grandeur, mais ne permettent pas de désigner la banque proposant le taux le plus avantageux pour votre dossier. Un classement bancaire fiable exigerait des propositions datées, établies pour un même profil, un même capital et les deux durées considérées. Pour connaître les conditions réellement accessibles à votre projet, sollicitez donc plusieurs établissements et comparez leurs propositions sur des bases identiques.
Pourquoi les taux changent-ils d’une banque à l’autre ?
Il n’existe pas un taux immobilier unique appliqué à tous les emprunteurs par une même banque. L’établissement étudie notamment le montant demandé, la durée, les revenus, les charges, l’apport personnel et la situation financière du demandeur.
Deux personnes sollicitant 200 000 € sur 20 ans peuvent ainsi recevoir des conditions différentes. De même, une banque peut proposer un taux distinct selon que le financement est demandé sur 20 ou 25 ans. Les conditions commerciales et l’analyse du dossier interviennent dans la proposition finale.
Des établissements comme la SG présentent leurs solutions de financement immobilier et permettent aux particuliers d’étudier leur projet. Le prêt immobilier à taux fixe de SG illustre l’importance de distinguer les caractéristiques générales d’un produit des conditions qui seront accordées à chaque demandeur.
Un taux figurant dans une publicité ou un exemple représentatif ne suffit donc pas pour désigner la banque la moins chère. Les comparateurs peuvent afficher des résultats issus de périodes ou de profils différents, sans constituer un classement parfaitement homogène des offres actuellement accessibles.
Pour comparer les banques correctement, il faut obtenir plusieurs simulations portant sur le même capital, les mêmes durées et des hypothèses de financement cohérentes. C’est seulement à partir de ces propositions que l’on peut mesurer les écarts réellement applicables à son projet.
Combien coûte un emprunt de 200 000 € sur 20 ou 25 ans ?
Prenons une simulation théorique de 200 000 € empruntés à taux fixe, avec les taux de marché Empruntis relevés le 10 novembre 2026. Le capital initial est identique dans les deux scénarios. Seuls changent la durée et le taux nominal correspondant.
| Critère | Sur 20 ans | Sur 25 ans |
|---|---|---|
| Capital emprunté | 200 000 € | 200 000 € |
| Taux nominal fixe | 3,82 % | 3,90 % |
| Nombre de mensualités | 240 | 300 |
| Mensualité approximative | 1 193,08 € | 1 044,66 € |
| Intérêts cumulés approximatifs | 86 338 € | 113 399 € |
Simulation indicative d’un prêt amortissable à mensualités constantes, hors assurance, frais de dossier et frais de garantie. Ces montants ne constituent pas une offre bancaire.
Dans cet exemple, choisir 25 ans réduit la mensualité d’environ 148 €. En contrepartie, les intérêts cumulés augmentent d’environ 27 061 €. La réduction du remboursement mensuel ne représente donc pas une économie sur la totalité du prêt.
Le mécanisme vient de l’amortissement. À chaque échéance, une partie de la mensualité rembourse les intérêts et une autre diminue le capital restant dû. Sur 25 ans, le remboursement du capital est plus progressif : une somme plus importante reste due pendant davantage de temps et continue à générer des intérêts.
Pour reproduire le calcul, on utilise la formule des mensualités constantes : M = C × i / (1 − (1 + i)−n), où C désigne le capital emprunté, i le taux nominal annuel divisé par douze et n le nombre total de mensualités. Les résultats du tableau sont arrondis.
Pourquoi le TAEG compte-t-il autant que le taux nominal ?
Le taux nominal, également appelé taux débiteur, sert à calculer les intérêts du capital emprunté. Il ne représente cependant pas à lui seul l’ensemble des dépenses associées au financement.
Le taux annuel effectif global (TAEG) intègre les intérêts et les frais nécessaires à l’obtention du crédit, selon les conditions de l’opération. Il peut notamment comprendre le coût de l’assurance emprunteur obligatoire, les frais de dossier ou certains frais de garantie.
Une proposition affichant un taux nominal légèrement inférieur à une autre n’est donc pas nécessairement moins coûteuse une fois ces éléments pris en compte.
Pour comparer deux offres portant sur un même capital et une même durée, rapprochez leurs TAEG et les frais inclus afin d’apprécier les conditions de financement. Entre un crédit sur 20 ans et un crédit sur 25 ans, il faut aussi comparer les mensualités assurance comprise, le montant total à rembourser et la durée pendant laquelle vous restez engagé. Un taux annuel plus faible ne garantit pas, à lui seul, un coût cumulé inférieur lorsque le remboursement s’étale sur davantage d’années. Le TAEG doit donc être lu avec les montants effectivement dus sur chaque durée.
Cette distinction est importante : dans la simulation précédente, les mensualités et intérêts sont calculés hors assurance et frais. Il serait trompeur de les présenter comme le coût complet d’un crédit.
Quelles durées propose SG pour son prêt à taux fixe ?
Pour confronter les caractéristiques d’un produit bancaire à votre projet, le prêt immobilier à taux fixe présenté par SG constitue un exemple concret : sa durée annoncée va de 3 à 25 ans, différé inclus, sous réserve de l’acceptation du dossier. Les financements sur 20 et 25 ans entrent ainsi dans cette plage, mais leur disponibilité et leurs conditions effectives dépendent de l’étude de chaque demande.
La banque précise également qu’un différé supplémentaire de deux ans peut être étudié pour certains projets de vente en l’état futur d’achèvement (VEFA) ou de construction. Il s’agit d’une possibilité soumise à étude, et non d’un allongement automatiquement accordé à tous les clients.
La page de présentation du financement permet de réaliser une simulation et de prendre rendez-vous avec un conseiller. Ces démarches servent à obtenir des conditions adaptées au projet, plutôt qu’à appliquer directement un taux indicatif observé dans un baromètre.
Quelles règles encadrent un crédit immobilier sur 25 ans ?
En France, les règles d’octroi des crédits immobiliers fixées par le Haut Conseil de stabilité financière (HCSF) prévoient, en principe, deux limites importantes : un taux d’effort maximal de 35 % et une durée maximale de 25 ans.
Le taux d’effort tient compte des charges d’emprunt, assurance comprise, rapportées aux revenus selon les modalités réglementaires. Une mensualité réduite par un emprunt plus long peut faciliter le respect de cette limite, mais ce n’est pas une garantie d’acceptation.
Le cadre prévoit certaines exceptions. Lorsque l’entrée en jouissance du logement est décalée, une tolérance de deux années supplémentaires de différé d’amortissement peut s’appliquer dans les situations prévues. Cela ne signifie pas que tous les emprunteurs peuvent souscrire un crédit classique comportant 27 ans d’amortissement.
Les établissements disposent également d’une marge de flexibilité pouvant atteindre 20 % de leur production trimestrielle de nouveaux crédits immobiliers, avec des règles de répartition spécifiques. Cette faculté appartient aux banques ; elle ne constitue pas un droit individuel à obtenir une dérogation.
Enfin, même un emprunteur respectant les seuils de durée et de taux d’effort reste soumis à l’étude et à la décision du prêteur.
Comment comparer les offres et choisir entre 20 et 25 ans ?
Le choix ne doit pas commencer par la recherche du taux le plus bas, mais par l’identification d’une mensualité réellement compatible avec votre budget. Un remboursement acceptable sur le papier peut laisser trop peu de marge pour les autres dépenses du foyer.
Une méthode de comparaison consiste à procéder dans cet ordre :
- Déterminer votre capacité mensuelle. Tenez compte de vos revenus, de vos charges existantes, de l’assurance emprunteur et d’une marge pour les dépenses imprévues.
- Demander deux simulations par établissement. Comparez 20 et 25 ans pour le même capital et avec des hypothèses de financement équivalentes.
- Examiner les coûts complets. Rapprochez les TAEG, mensualités assurance comprise, frais nécessaires et montants totaux à rembourser.
- Arbitrer entre trésorerie et coût cumulé. Mesurez l’utilité d’une mensualité plus faible au regard des intérêts supplémentaires et de vos projets futurs.
Avant de solliciter plusieurs établissements, il est également utile de préparer son dossier de financement immobilier : revenus, charges, apport et cohérence du projet sont des éléments à présenter clairement.
Pour départager les deux durées, partez de la marge budgétaire dont vous avez réellement besoin. Dans notre exemple, emprunter sur 25 ans libère environ 148 € par mois, mais cette différence ne constitue pas une économie sur le financement : les intérêts cumulés sont supérieurs d’environ 27 061 €, hors assurance et frais. Si la mensualité sur 20 ans reste supportable tout en conservant une réserve suffisante pour vos autres dépenses et les imprévus, cette durée permet de limiter les intérêts. En revanche, si elle réduit excessivement votre marge financière, les 25 ans peuvent constituer un choix plus adapté, à condition d’accepter leur surcoût. Pour trancher sur votre propre projet, utilisez les mensualités assurance comprise et les montants totaux à rembourser figurant dans les propositions bancaires, et non les seuls résultats de cette simulation théorique.
20 ou 25 ans : quelle durée privilégier ?
Privilégier 20 ans est pertinent si la mensualité complète reste compatible avec votre budget et vous laisse une réserve suffisante : vous remboursez plus rapidement et limitez les intérêts. Les 25 ans peuvent être plus adaptés lorsque la réduction de l’échéance répond à une véritable contrainte de trésorerie, à condition d’accepter un financement globalement plus coûteux. Il ne s’agit donc pas de choisir systématiquement la durée la plus courte ou la mensualité la plus basse, mais celle dont les conditions réelles correspondent à votre capacité de remboursement et à vos besoins.